


4 thoughts on “RAFI-metodologia haastaa arvosijoittamisen”
Comments are closed.
Comments are closed.
Helsingin pörssin uutisia 30.10.2026:
Stora Enso julkaisi osavuosikatsauksen tammi-syyskuulta 2026, jossa oikaistu liiketulos kasvoi 28 % (161 milj. euroa) ja liikevaihto laski 2 % (2 240
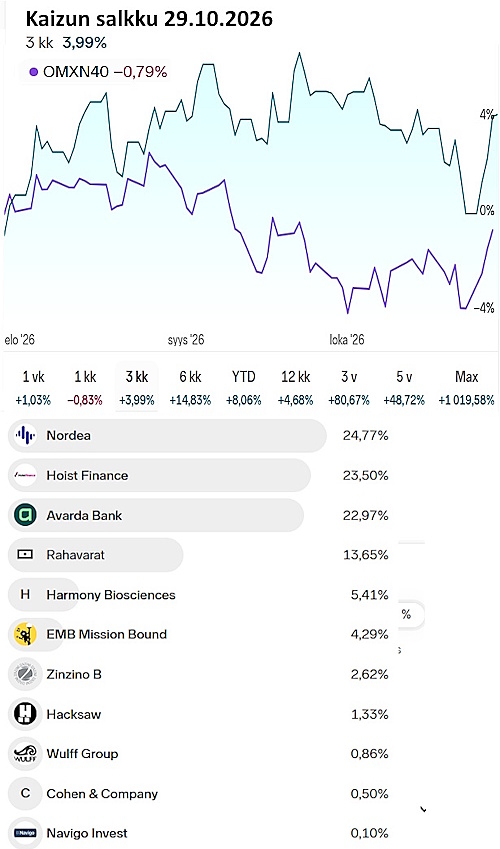
Kaizun salkku tuotti kvartaalin Q3/2026 aikana 3,99% samalla kun pohjoismainen vertailuindeksi OMXN40 laski 0,79%.
Jouduin paniikinomaisesti säätämään salkun koostumusta. Myin riskiset tekoäly-yhtiöt ja viimeisetkin It- yhtiöt
Helsingin pörssin uutisia 28.10.2026:
KONE Oyj julkaisi osavuosikatsauksen ja tilinpäätöstiedotteen tammi–syyskuusta 2026. Saadut tilaukset kasvoivat 7,2 % (2 292,9 miljoonaa euroa) sekä 1q-3q 5,2 % (7
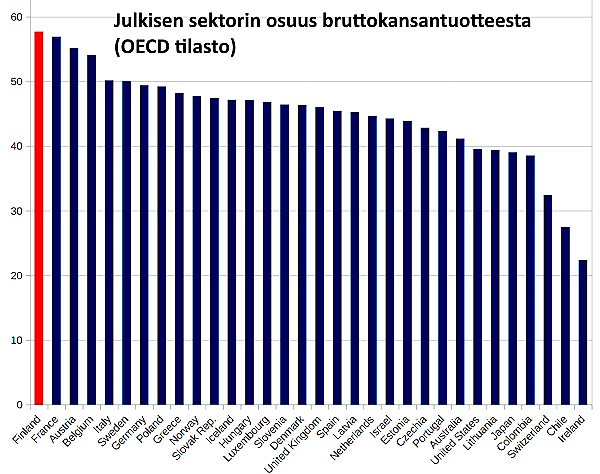
Suomi on OECD:n tilaston mukaan maailman johtava sosialistimaa kun mittarina käytetään julkisen sektorin osuutta bruttokansantuotteesta. Julkisen sektorin päätösten pohjalta jaetaan meillä suurempi osuus bruttokansantuotteesta kuin
Mielenkiintoinen toimialajakautuma
Tuo fundamenttipainotteinen RAFI-indeksointi ei ole minullekaan täysin vieras tuttavuus. Sen kurssihistoria ja perusteet ovat vakuuttavia.
Painotusperusteista ne johtuu…
Mielenkiintoista…Rahoitusalojen ja rakennuksen tunnusluvut esim. kirja-arvo saattaa olla suhteessa suuria muihin yhtiöihin…
Ennalta määritelty painotus saattaa olla haitta ja hyöty. Se pitää itsekurin, mutta voi johtaa juuri vastakkaiseen lopputulokseen kuin mitä on haluttu. Tuossa juuri esimerkkina rahoitussektorin suuri paino ja siitä aiheutuva ylimääräinen riski.
Liikevaihto ja kasvu
Muutamia tässä vielä mainitsemattomia perinteisiä tekijöitä arvottaa yrityksiä ovat:
Olisipa kiva tietää mikä yhdistelmä toimii milläkin toimialalla parhaiten? Siis onko olemassa jokin optimaalinen kombinaatio kaikista erilaisista tunnusluvuista joka korreloi parhaiten yrityksen tulevaan pörssikehitykseen?
Optimointi
Itseasiassa tuossa alkuperäissessäkin artikkelissa oli liikevaihto. Jostain syytä kirjoitin sen tilalle liikearvon.
Ainahan painotuksia voi optimoida, mutta niihinkin liittyy ongelmia. Esim. yllä esimerkkinä rahoitussektorin suuri osuus ETF:n arvosta. Se kertoo pakosti ylimääräisestä riskistä…