


4 thoughts on “Oman asunnon riski ja Suomen asuntokuplan ABC”
Comments are closed.
Comments are closed.
Suomalaisen yhteiskunnan rakenne muuttuu vauhdilla:
Valtiokoneisto luottaa yhä enemmän kansalaisten itse tekemiin valintoihin ja päätöksiin. Julkisen kulutuksen määrä vähenee samalla kun kansalaisten kulutusmahdollisuudet suhteellisesti lisääntyvät.
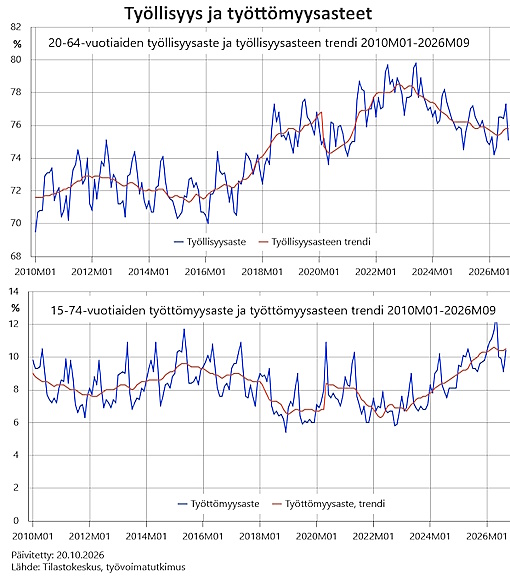
Suomalainen yhteiskunta on tilastokeskuksen työvoimatilaston mukaan rakenteellisesti tervehtymässä. Halukkuus tehdä työtä ja työpaikkojen määrä ovat molemmat lisääntyneet. Työllisten määrän lissääntyminen osoittaa tämän selkeästi.
Yhä useampi hakee
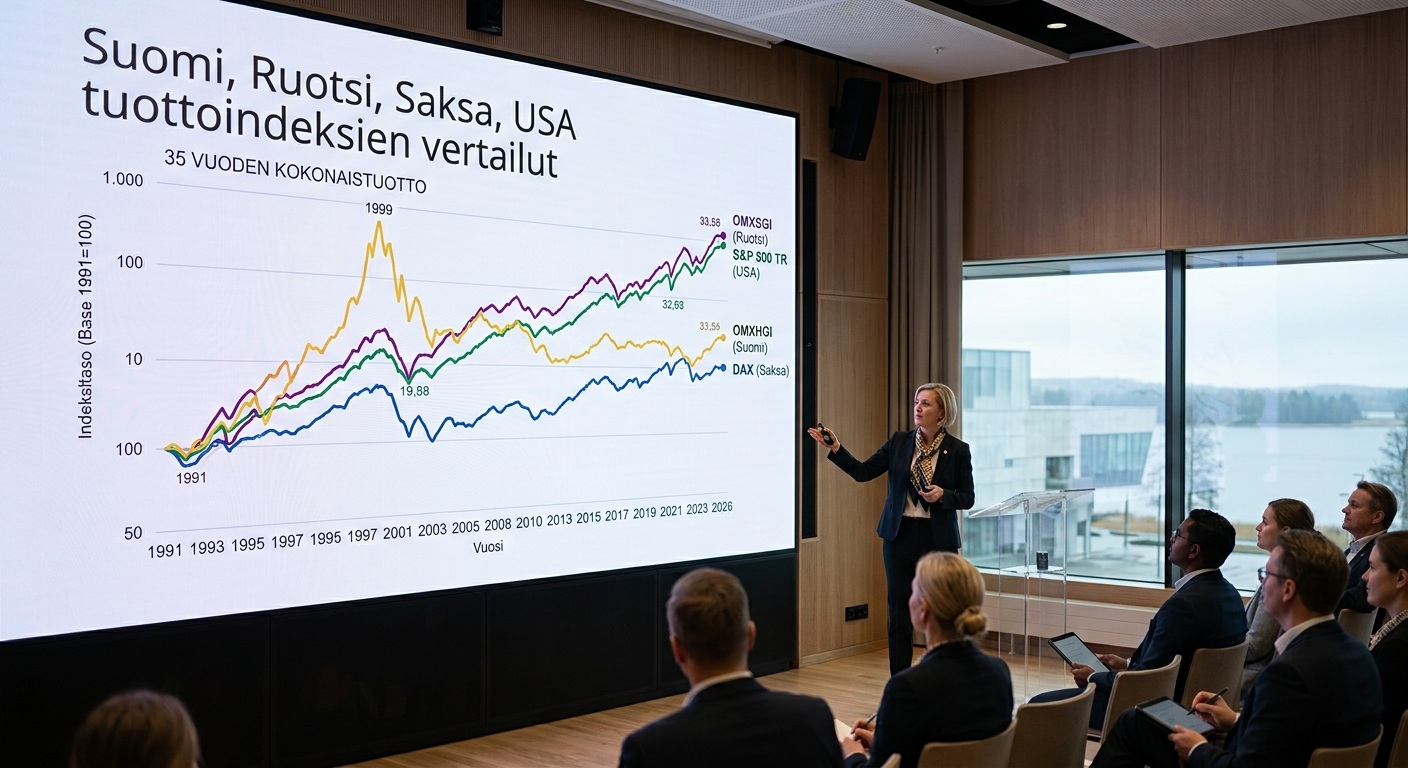
Tarkastelin tuottoindeksien kehitystä ajalla 2003-2026. Tämä on ajanjakso, jolloin olen itse ollut aktiivisesti sijoitusmarkkinoilla. Toinen vertailu on ajalta 1991-2026, joka on pisin aika, jolta saadaan
Puolijohde- ja muistipiirijätit ovat kuuluneet tekoälybuumin suurimpiin voittajiin, joten AI-investoinnit ovat näkyneet myös joidenkin isohkojenkin reunamarkkinoiden tuotoissa, vaikka itse ilmiö mielletään usein yhdysvaltalaiseksi.
Tekoälysektorin nousukiito iski
Toisaalta jos/kun korot
Toisaalta jos/kun korot nousevat, niin saat enemmän korkoja verovähennyksiin. Eli riski hieman tasoittuu. Korkojen nousu olisi tosiaan myrkkyä sijoitusasunnon ostajille. Myös ylihintaisen liian ison asunnon ostaneet olisivat pulassa. Toisaalta ei ole olemassa fiksumpaa tapaa asua kuin omistusasunto. Korkojen noustessa myös vuokrat nousevat ja nythän vuokrat ovat nousseet rajusti, vaikka korot ovat hyvin matalia. Maksan omasta omakotitalosta vain muutaman satasen enemmän kuukaudessa, mitä vuokrarivitalosta. Asumiskustannukset myös pienenevät koko ajan. Itse olen laskenut, että maksan mielummin vähän enemmän laadukkaasta asumisesta. Riskejä toki omistusasumisessa on, varsinkin ensimmäisen 10-vuoden aikana, kun asuntolaina on suuri.
Itse varaudun korkojen nousuun säästämällä enemmän sivuun. Pidän rahastoja, osakkeita ja tilillä olevaa rahaa pankkien korkokattoja järkevämpinä ratkaisuna. Jos korkoriski ei toteudu, niin voit käyttää rahat johonkin muuhun korkojen kera. Pankkien korkokatto tuotteet ovat yleensä hinnoiteltu siten, että harvoin asiakas niistä mitään nettoaa.
”Toisaalta jos/kun korot
"Toisaalta jos/kun korot nousevat, niin saat enemmän korkoja verovähennyksiin. Eli riski hieman tasoittuu."
Tämä ei ole tulevaisuudessa varmaa ja yksi riski on, että tällainen vähennysoikeus lakkaa.
"Korkojen noustessa myös vuokrat nousevat ja nythän vuokrat ovat nousseet rajusti, vaikka korot ovat hyvin matalia"
Korot siis näyttävät nousevan tilanteessa kuin tilanteessa ja kun katsoo vuokra tulojen käyrää voi huomata ovathan ne korot sieltä 60-luvulta lähtien koko ajan kasvaneet.
On kuitenkin harmillista, että kansantalouden ja rahoituksen tilastot ovat täyttä sellaisia käyriä, jotka saattavat näyttää kasvavan samaa vauhtia aina ikuisuuteen, mutta jossain vaiheessa tapahtuu jotain yllättävää ja käyrä yllättäen sukeltaa. Me emme voi viimeisen kolmenkymmenen vuoden tilastojen perusateella tietää mikä on asuntosijoittamisen ja vuokratulojen riski.haluan myös muistuttaa siitä, että Suomessa asutojen vuokrat eivät välttämättä olet tippuneet taantumissa, koska sosiaalituki järjestelmämme on turvannut asumisen ja vuokrat on voinut maksattaa valtion tuella. Muissa maissa taas työttömäksi jäätyän on ollut pakko muuttaa sukulaisten luokse, kun tuloja ei ole ollut, josta on seurannut vuokra-asuntojen kysynnän ja siten myös niiden vuokrien lasku. En usko, että suomalainen sosiaalitukijärjestelmä tulee olemaan asuntosijoittajan ilmainen lounas aina tulevaisuudessa.
"Itse varaudun korkojen nousuun säästämällä enemmän sivuun. Pidän rahastoja, osakkeita ja tilillä olevaa rahaa pankkien korkokattoja järkevämpinä ratkaisuna. Jos korkoriski ei toteudu, niin voit käyttää rahat johonkin muuhun korkojen kera. Pankkien korkokatto tuotteet ovat yleensä hinnoiteltu siten, että harvoin asiakas niistä mitään nettoaa."
Sijoittamisesta haetaan eräänlaista preemiota riskin ottamiselle. Vakuuttamisessa taas maksetaan preemiota, jollekkin toiselle riskinottamisesta. Pitkällä aikavälillä tuotot keskiarvoutuvat ja käteesi jää näiden preemioiden erotus. Riskiä pitää siis ottaa ja sen pystyy kestämään mitoittamalla henkilökohtainen talous talouden oikein.
kommentti
Hyvin mielenkiintoinen aihe, mutta kommentoin sitä ihan eri näkökulmasta enkä kovin ´ammattimaisin´ perustein.
Olen itse asunut Suomessa monella paikkakunnalla, mm. Helsingissä ja Tampereella. Meillä on ns. hyvätuloinen perhe eli akateeminen pohja ja koulutusta vastaavat hommat, mutta ei mitään perittyä varallisuutta tms. eli nollasta (tai miinukselta) on opintojen jälkeen lähdetty. Muutama vuosi siinä kestää että tulotaso nousee peruspalkasta ylemmäs.
No ostimme uuden isohkon rivitaloasunnon Tampereelta v. 2004. Kallis oli ja laina 15 vuodeksi, säästetty oli ehkä 30% hankintahinnasta etukäteen. Nyt on laina melkein maksettu, eli suuri osa tuloista on käytetty lyhennykseen, mutta matkoista ym. vapaajanharrasteista ei tingitty. Uudella perusautolla ajetaan yms.
Asunto on meille toistaiseksi "liian iso", eli kyllä kaksi ihmistä ja vaikka pari lastakin mahtuisi paljon pienempään. Jos olisin keskituloinen, olisin 300 tuhannen asunnon sijaan voinut ostaa 150-200 tuhannen asunnon, vaikka yhtä ison mutta halvemmalta alueelta ja kerrostalosta. Olisiko asiani huonosti? Ei minun mielestäni, mikä on riittävä asumisen taso suomalaiselle? Tuntuu että vaadimme liikaa. Vanhempani asuivat 1960-70 luvulla vuokrayksiössä vielä kahden lapsenkin kanssa, vaikka töissä kävivät.
No myönnettäköön että Helsingin keskustan hintataso on tosi kova. Vaikea sieltä on palkkatuloilla kohtuullista asuntoa ostaa. Kaikessa asunnon hankinnassa työttömyys tai hintojen raju lasku on iso riski. Itse varauduin noihin molempiin riittävällä omalla puskurilla, eli korot saa vapaasti nousta ja työttömyyttäkin kestän pari vuotta, ilman että täytyy asuntoa myydä.
Muistutuksena vielä, jos tuloni olisivat alemmat, asuisin halvemmassa kämpässä, mutta uskon että asuisin silti ihan hyvin, eli aina täytyy suhteuttaa laina ja tulot toisiinsa, riski pidettävä pienenä!
Linkki lisäys
Täällä lisää esim. Helsingin tonttikaupasta ja sen merkityksestä kaupungin tulolähteenä.