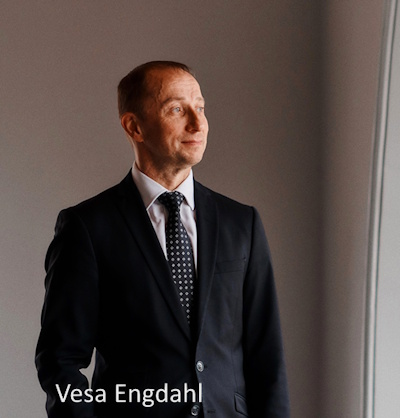
Ekonomisti Vesa Enghdahl varoittaa osakesijoittajia nousevista koroista ja kehoittaa varovaisuuteen

Korkojen nousu, valtioiden kasvava velkaantuminen ja tekoälybuumin ympärille kasautuneet riskit ovat muuttaneet sijoitusympäristöä nopeasti. Finlandia Groupin rahastoyhtiön toimitusjohtaja, ekonomisti Vesa Engdahl nostaa esiin viisi virhettä, joita sijoittajan kannattaa nykyisessä markkinatilanteessa välttää.
HELSINKI – (2.10.2026) Korot ovat nousseet voimakkaasti niin Euroopassa kuin Yhdysvalloissakin. Engdahlin mukaan kyse ei ole vain hetkellisestä liikkeestä, vaan taustalla vaikuttavat kasvavat inflaatiopaineet, valtioiden kiihtyvä velkaantuminen ja niin sanottujen hyperscaler-yhtiöiden tulo velkamarkkinoille.
Yhdysvaltain julkisen talouden alijäämä on tänä vuonna noin 5–6 prosenttia suhteessa bruttokansantuotteeseen samalla, kun talous kasvaa noin kahden prosentin vauhtia. Velkasuhde jatkaa näin kasvuaan. Myös Euroopan valtioiden velkamassa kasvaa.
Engdahlin mukaan pitkien korkojen kehitys on sijoittajalle erityisen olennainen signaali, sillä keskuspankit pystyvät vaikuttamaan niihin vain rajallisesti.
“Kun markkinoille tulee jatkuvasti lisää velkaa, sijoittajat alkavat vaatia sen ostamisesta korkeampaa tuottoa. Tämä tarkoittaa, että rahan hinta nousee koko taloudessa”, Engdahl sanoo.
Engdahl nostaa nykyisestä markkinatilanteesta viisi yksinkertaista asiaa, joita sijoittajan tulee välttää.
1. Älä oleta korkojen palaavan nopeasti entiselle tasolle
Nollakorkojen aika totutti sijoittajat poikkeuksellisen halpaan rahaan. Engdahlin mukaan sijoituspäätöksiä ei kannata nyt rakentaa sen oletuksen varaan, että korot laskisivat nopeasti takaisin aiemmille tasoille.
Valtioiden kasvava lainantarve pitää korkomarkkinoilla velkakirjojen tarjonnan suurena. Samalla keskuspankit nostavat ohjauskorkoja Lähi-idän kriisin jatkuessa ja inflaatiopaineiden kasvaessa.
2. Älä keskity liikaa teknologiayhtiöihin
Yhdysvaltain osakemarkkina on historiallisen keskittynyt. Kymmenen suurinta yhtiötä muodostaa noin 40 prosenttia S&P 500 -indeksistä ja niin kutsuttujen Mag7–yhtiöiden osuus on kolmannes indeksistä. Laajasti määriteltynä teknologiasektorin paino nousee noin puoleen indeksistä.
Engdahlin mukaan keskittyminen kasvattaa sijoittajan riskiä, vaikka teknologiayhtiöt ovat tuottaneet viime vuosina erittäin hyvin.
Tekoälyinvestointien kestävyyteen liittyy erityisen isoja kysymysmerkkejä. Teknologiajätit investoivat valtavia summia tekoälyinfrastruktuuriin, ja investointeja rahoitetaan myös velalla.
3. Älä pidä tekoälybuumia riskittömänä sijoitusaiheena
Engdahl pitää tekoälyä merkittävänä pitkän aikavälin kasvuteemana, mutta varoittaa suhtautumasta teknologiasektorin nousuun itsestäänselvyytenä.
Hyperskaalaajien tekoälyinvestoinnit ovat massiivisia ja vielä ei ole selvää kuinka kannattaviksi investoinnit aikanaan osoittautuvat. Mikäli tekoälyinvestointien kasvuvauhti alkaa hidastua, vaikutukset voivat näkyä nopeasti teknologiayhtiöiden arvostuksissa. Erityisen herkkä on puolijohdeala, joka on historiallisesti erittäin syklinen.
“Teknologia- ja puolijohdesijoittajien kannattaa varautua aiempaa suurempiin kurssiheilahteluihin”, Engdahl varoittaa.
4. Älä unohda korko- ja velkariskiä osakevalintoja tehdessäsi
Korkojen noustessa velkaantuneiden yhtiöiden rahoituskustannukset kasvavat.
“Tästä syystä sijoittajan kannattaa kiinnittää aikaisempaa enemmän huomiota yritysten taseen vahvuuteen, positiiviseen kassavirtaan ja matalaan velkaantumiseen”, Engdahl neuvoo.
Vahvasti velkavivulla toimivien kasvuyhtiöiden sijaan nykyisessä ympäristössä korostuvat yhtiöt, joilla on tukeva tase, hyvä tuloksentekokyky ja hinnoitteluvoimaa.
5. Älä unohda korkojen nousun luomia uusia mahdollisuuksia korkosijoituksissa
Korkojen nopea nousu on olemassa olevien joukkolainasijoitusten kannalta kivuliasta. Joukkolainan hinta liikkuu tyypillisesti vastakkaiseen suuntaan kuin markkinakorko – kun korot nousevat, vanhojen matalamman kuponkikoron lainojen markkina-arvo laskee.
Korkojen nousun tasoittuessa tilanne on kuitenkin erilainen. Kohonnut korkotaso tarkoittaa uusissa velkakirjoissa korkeampaa lähtötuottoa ja koko lainasalkun tulevien vuosien juokseva korkotuotto on aikaisempaa parempi. Ja jos korot myöhemmin laskevat, sijoittaja voi saada tämän lisäksi kurssivoittoa joukkolainoistaan. Tämän takia korkosijoittajan näkökulmasta nykyinen ympäristö onkin muuttumassa erittäin kiinnostavaksi. Esimerkiksi eurooppalaisissa korkean luottoluokituksen ns. investment grade -yrityslainoissa tuottotaso on jo yli 4 prosenttia ja matalamman luottoluokituksen ns. high yield -lainoissa 6,5 prosentin tuntumassa. Tätä voidaan pitää jo erittäin hyvänä tuottotasona yrityslainoille ja korkea tuottotaso luo verrattain hyvää purkuria lainojen arvonlaskua vastaan, jos korot vielä sattuisivat nousemaan vielä nykyisestäänkin.