
Pennasen lista #1: Oman asunnon myynnin verotus


Q3 tuloskierros käynnistyy hiljakseltaan tulevalla viikolla (Admicom ehti jo julkaista tuloksensa menneellä viikolla). Piksussa on kaksi Suomi-yhtiöiden tuloskalenteria, mistä voi tarkistaa oman yhtiön tulospäivän.
HUOM! Molempien
Valtiollinen tuki voi vauhdittaa pk-yrityksen kansainvälistymistä, mutta se voi myös hidastaa prosessia tai aiheuttaa merkittävää vahinkoa. Uuden tutkimuksen mukaan ratkaisevaa on, kuinka paljon päätösvaltaa yrityksen
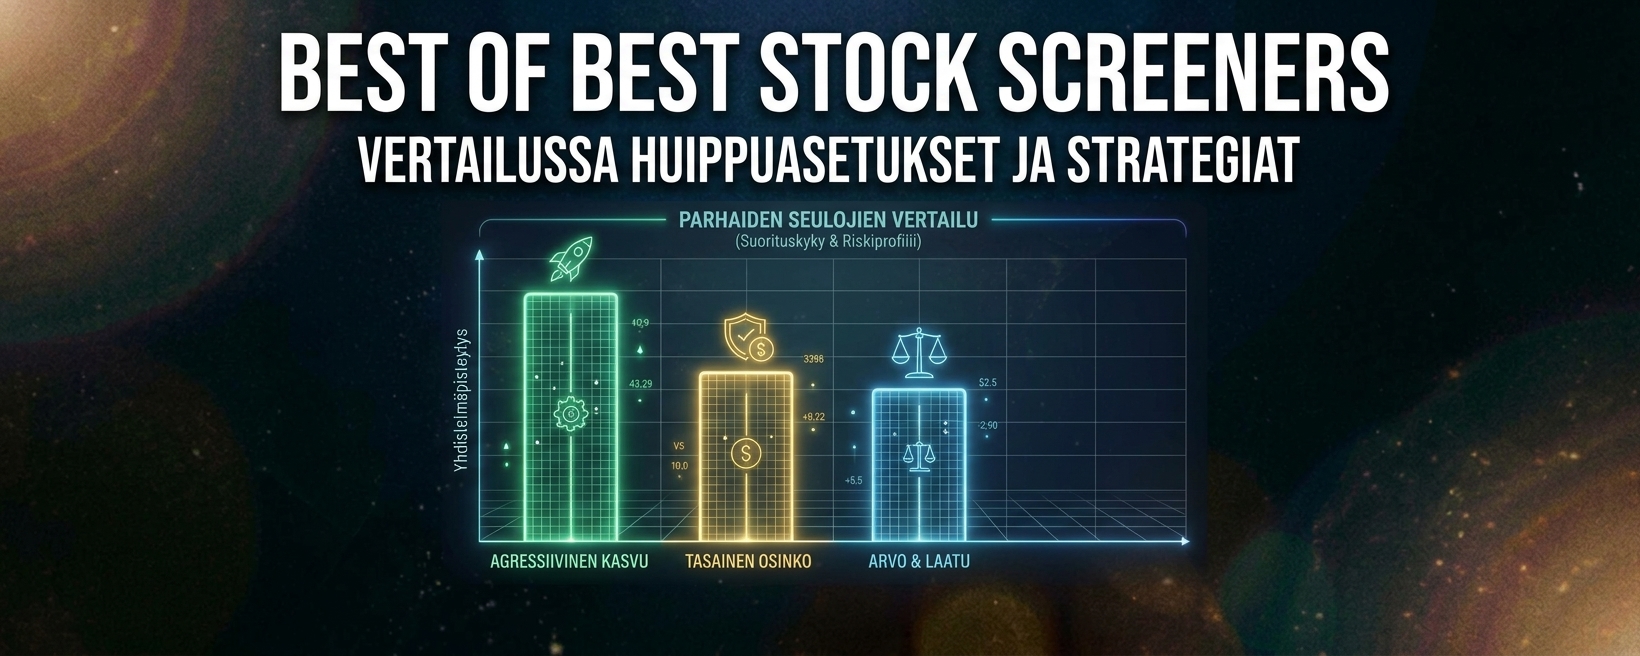
Olen kirjoitellut viime aikoina kolmesta screener-työkalusta, jotka etsivät tietynlaisia osakkeita. Dividend-screenerissä päääpaino on kestävässä osingossa, quality-screenerissä laadussa ja tenbagger-screenerissä kasvussa.
Mainitut kolme screeneriä löytyvät sivustolta
https://osakevalinta.lovable.app/
kohdasta Tools.
Tämä
Aiemman merkintäni saamani kommentit herättivät halun täsmentää eräitä asioita:
1) Nordeaa kutsuttiin dieselkoneeksi. Oikeastaan sen markkina-arvo on n. viikossa laskenut kolmisen miljardia (yksi osake 18:sta 17:een
Kiva video. Siitä oppii ainakin sen, miten vaikeaa on saada asuntojen myyntivoiton verotusta varten järkevää mallia.
Myyntivoitto on pääosin inflaation aiheuttamasta nimellisen myyntihinnan nousussta maksettavaa veroa. Siis valtion inflaatiosta perimää veroa.
Jos tavalliset kansalaiset joutuvat maksamaan tätä veroa niin se johtaa, niin kuin kerrot, siihen että työn perässä ei enää muuteta. Joku muu tapa pitäisi keksiä.
Asuntojen myyntivoiton vero olisi myös sikäli hankala että se kohdistuisi ennen muuta tavallisiin asuntoaan vaihtaviin kansalaisiin. Sijoittajat, kuten minä, Lumo Kodit Oy ja Ovaro emme tuota veroa juurikaan joutuisi maksamaan. Me pidämme noita asuntosijoituksia melko kauan ja useimmat meistä sijoittavat jonkin yrityksen kautta. Meidän asunnoissamme vaihtuvat asukkaat, vuokralaiset, emmekä tuota veroa joutuisi maksamaan ennen kuin vasta sitten joskus kun sijoituskohde muuttuu.
Kiitos kommentista!
Niinpä! On hienoa, että totesit tuon vaikeuden, koska en muista, milloin olisin kenenkään kuulleen todenneen sitä ääneen tai tekstinä, vaikka oman asunnon myyntivoiton verotus on tosiaan erityisen hankala, kun kyse on samanaikaisesti sijoituksesta että kodista.
Tuo inflaatiokysymys on sitten oma erillinen juttunsa. Se toisaalta koskee yhtä lailla myös muita luovutusvoittoja kuin asuntoja.
Asunto on kuin auto. Se kuluu käytössä ja vaatii huoltoa ja ajoittain peruskorjauksia. Sekavaksi menee mikäli yksityishenkilöä verotetaan voitosta, hyväksytään korjausmenot tai ostohinnan alitus tappiona alentamaan verotusta. Jätettäköön nuo yrityksille.
Kiitos kommentista!
En kylläkään näe sekavuutta. Ja kyllähän muutkin kuin yritykset sijoittavat. Tietysti silloin myynnistä määritetään luovutusvoitto/-tappio, missä huomioidaan myös korjausmenot.
Auto on enemmänkin vain kallis kulutustuote. Asuntoa ylläpidetään ja voidaan jopa parannella.