Riskit kasvaneet, hurja on osinkokin

Markkinakorkojen nousu luo painetta yhtiöille ja osakkeille, joidenkin kohdalla ei kuitenkaan yksioikoisesti. Tähän ryhmään kuuluu amerikkalainen m-REIT eli asuntolainasijoittaja AGNC, jolle korkojen nousu ei ole yksiselitteisesti huono asia.
Osake on laskenut reippaasti sinänsä perustellustikin, koska olosuhteet tuovat riskinsä. Samalla osake tarjoaa todella rasvaista, jo liki 15% osinkoa! Moista ei hevin löydä ilman kiljuvaa riskiä mistään, ei ainakaan Hesan pörssistä jos monesta muustakaan.
AGNC on pitänyt edelleen kuukausiosinkonsa 0,12 dollarissa kuten jo usean vuoden. Sen jatkuessa kyse on todellisesta huipputarjouksesta, jota voi hyödyntää niin osinkoja kuluttava kuin korkoa korolle -sijoittaja uusia osakkeita ostamalla.
Ilmaiseksi mahtavaa käteistuottoa ei tietenkään saa. Yhdysvaltojen pitkät korot ovat nousseet voimakkaasti ja Persianlahden sota pitää energian hinnan sekä inflaatioriskin korkealla.
Toiveet sodan nopeasta ratkaisusta ovat hautautumassa muuallakin kuin omissa silmissäni jo ennen sen syttymistä. Trumpin typerä uhkapeli käy kaikille kalliiksi.
Korkosyklit tapaavat muutenkin kestää ainakin vuoden, joten nykytilanne pysyy tai hankaloituu luultavasti ensi vuoteen ellei kauemmaskin.
Mitä tapahtuu korkojen sisällä?
Valtion takaamiin asuntolainoihin eli MBS-paketteihin sijoittavan AGNC:n tilanne on silti paljon monimutkaisempi kuin yhtälö korot ylös = AGNC alas. Korkojen nousu painaa sen vanhan salkun markkina-arvoa ja voi siten nakertaa tasearvoa.
Toisaalta uusien agency-MBS-paperien tuotot nousevat, kalliit asuntolainat vähentävät ennenaikaisia takaisinmaksuja ja pitkä korko pysyy edelleen selvästi lyhyen koron yläpuolella, ainakin tähän asti vielä.
Ratkaisevaa on, mitä korkojen sisällä tapahtuu. Hallittu pitkien korkojen nousu voi olla yhtiölle pitkällä aikavälillä jopa hyödyksi.
Lyhyiden korkojen raju nousu, MBS-spreadien repeäminen tai varsinainen bondimarkkinan likviditeettipaniikki olisi aivan toinen asia. Silloin yhtiön rahoitus ja tuoton tekeminen vaikeutuisivat.
Ja korkopaniikki voisi pakottaa yhtiön myymään sijoituksiaan epäedulliseen hintaan, mikäli sen vakuudet eivät enää kattaisi haettuja luottoja. Tällaiset tilanteet tyypillisesti rassaavat m-REITejä ja johtavat osingon leikkaamiseen.
On siitä AGNC:lläkin kokemusta takavuosilta. Tuolloin markkinaliikkeet olivat kuitenkin todella rankkoja, kuten finanssikriisissä ja koronassa.
Korkoero toistaiseksi terve
Korkotasoa oleellisempaa AGNC:lle on korkoero lyhyiden ja pitkien korkojen välillä, koska se rahoittaa toimintaansa pääosin kolmen kuukauden maturiteetin repoluotoilla ja sijoittaa rahat pitkän maturiteetin asuntolainapaketteihin.
Ne ovat luottoriskiltään niin turvallisia kuin markkinoilta juuri löytää, sillä AGNC sijoittaa pääasiassa valtiollisten instanssien Fannien, Freddien ja Ginnien takaamiin agency-MBS-papereihin. Arvo voi heilua muttei pahempaa.

Velkaa on mutta vielä minä takaajaksi kelpaan! Kuva: PHO
Eli korkojen noustessa lainojen markkina-arvo putoaa. Toisaalta jos vipu ei yllä vaaralliselle tasolle ja lyhyet korot pysyvät selvästi pitkien alla ei AGNC:lla lähtökohtaisesti ole hätää.
Se on tällä hetkellä tilanne ainakin korkoeron osalta. Kolmen kuukauden ja kymmenen vuoden valtionlainan korkoero on 0,85 prosenttiyksikköä, terve taso.
MBS-luotoilla oma korkotasonsa
Se ei suoraan kerro AGNC:n tilannetta, mutta antaa tärkeää osviittaa. Pelkän valtionlainojen tuottokäyrän lisäksi m-REIT:eille oleellinen on MBS-spread eli asuntolainapapereiden ja valtionlainojen välistä tuottoero.
MBS-spreadia voi ajatella tiettynä ’riskilisänä’. Jos valtio saa lainaa 4 prosentin korolla, asuntolainapaperista vaaditaan vaikkapa 5,5 prosentin korkoa. Tällöin korkoero (spread) on 1,5 prosenttiyksikköä.
Kun lyhyet korot ovat koholla ja korkokäyrä vääristynyt, korkosuojauksen teko on kallista ja asuntolainamarkkinan tulevaisuus sumea.
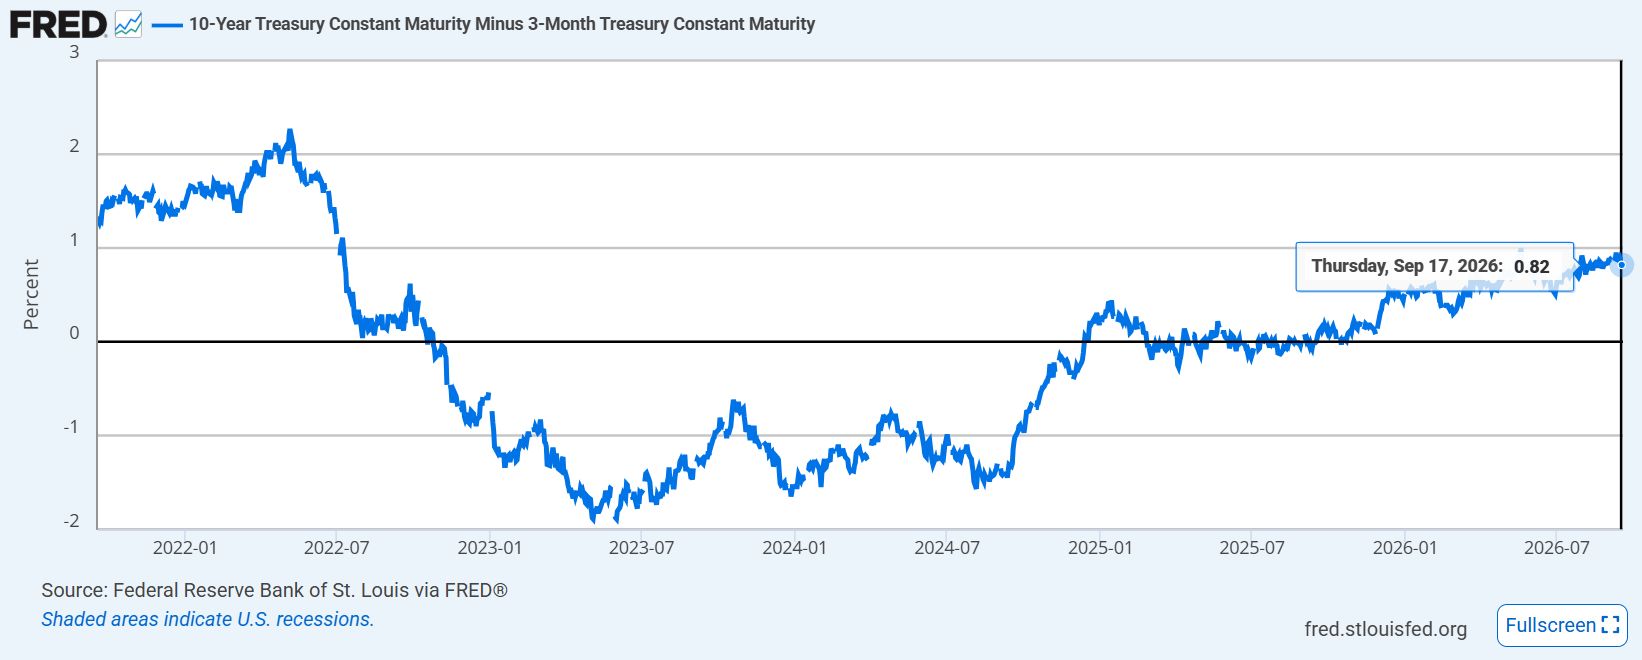
Korkoero on pysynyt terveenä
Tämä epävarmuus kasvattaa sijoittajien vaatimaa ’extra-korkoa’ eli leventää MBS-spreadia. Jos MBS-spreadit leviävät, AGNC:n tasearvo (NAV) laskee vakuuksien markkina-arvon mukana.
Korkotason yleistä nousua AGNC pystyy suojaamaan korkoswapeilla varsin tehokkaasti, mutta spreadien leventymiselle suojaus ei mahda mitään.
AGNC:n riskiä arvioidessa ei riitä, että katsoo korkojen nousevan. Oleellista on mikä korko nousee, kuinka nopeasti ja mitä MBS-spreadille tapahtuu.
Saanut edullista pääomaa
Pitkien korkojen rauhallinen nousu laskee ensin vanhojen MBS-paperien markkina-arvoa ja siten AGNC:n tasearvoa. Samalla uusista MBS-papereista saa kuitenkin parempaa tuottoa.
Jos yhtiöllä riittää likviditeettiä eikä vipua tarvitse purkaa pakkoraossa, pääomaa voidaan vähitellen kierrättää entistä paremmin tuottaviin papereihin. Siinä punnitaan yhtiön kyky luovia eri markkinatilanteissa.
M-REITit ovat bisneksenä päälle päin naurettavankin simppeleitä, todellisuudessa kaukana siitä. Niiden täytyy huomioida useat tekijät liikkeissään ja se erottaakin hyvät ja huonot yhtiöt.
Ettei vaan salkussa liikaa vipua. Kuva: Gpointstudio, Freepik
Pääomaa AGNC on hankkinut myös myymällä omia osakkeitaan sijoittajille hinnan ollessa yhtiön tasearvoa korkeampi. Silloin operaatio kannattaa.
Ja kuvaa sijoittajien luottavan AGNC:n kykenevän tekemään tuottoa, koska maksavat osakkeesta sen arvopaperiomaisuuden määrää enemmän. Myös siitä varmasti tietoisena.
Vakuuarvon riski riippuu vivusta
Tällä hetkellä asetelmat eivät ole hassummat AGNC:lle. Eivät kuitenkaan riskittömät.
Korkojen nousuhan tarkoittaa, että vanhoja lainapapereita myydään aiempaa halvemmalla, jolloin niiden ostajalle tarjoama efektiivinen korkotuotto nousee. Uusille laskettaville lainoille puolestaan joudutaan tarjoamaan aiempaa korkeampaa korkoa.
Tämä heijastuu luonnollisesti kaikkiin luottoihin. Riskittömänä pidetyt valtionlainat asettavat pohjan niiden hinnoille.
Tässä tilanteessa olemassa olevien lainasalkkujen markkina-arvo laskee. Se pätee niin AGNC:n kuin kaikkien bondisalkkuihin.
AGNC:lle vaikutus tulee ennen muuta sen oman rahoitusvakuuden arvon laskuna. Vakuuden pudotus ei sinänsä tapa – mutta liian kovaa vipua käyttävälle johtaa sijoitusten myyntiin huonossa markkinatilanteessa.
AGNC käyttää korkeaa vipua kuten kaikki m-REITit, mutta historiaansa nähden se ei ole paha. Jos homma pysyy hanskassa tältä osin pitäisi riskitasonkin olla hallittava.
Vaikutus aina kahdensuuntainen
Ja toisaalta – jos pitkät korot pysyvät korkealla, yhtiö pystyy vähitellen sijoittamaan pääomaa paremmalla tuotolla. Oman rahoituksen ja tarjolla olevien sijoitustuottojen ero ratkaisee.
Q2 yhtiön sijoitusten tuotto oli 4,89 % ja rahoituskustannus 2,89 %, jolloin niiden erotus on noin 2,00 prosenttiyksikköä.
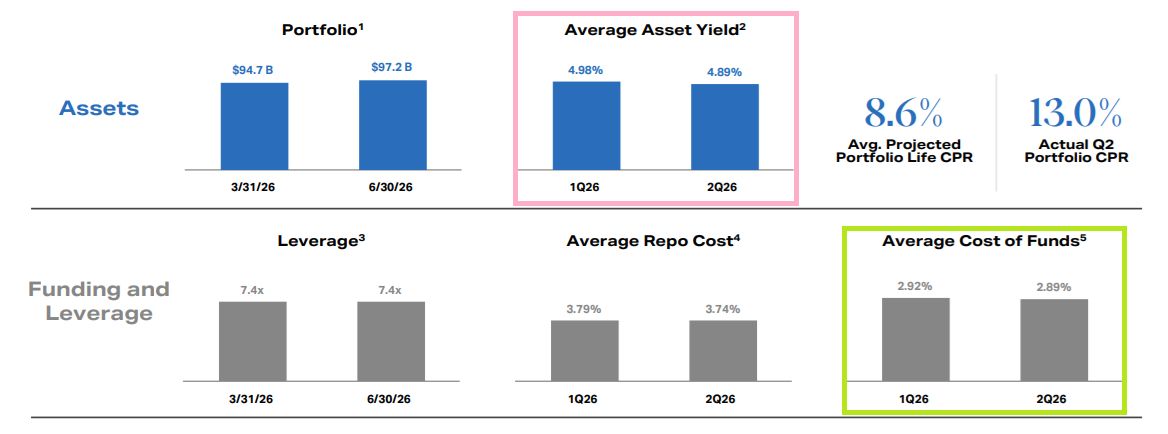
Tuottoprosentti (pinkki) hiukan laski Q2, niin myös rahoituskulut (vihreä)
Ja korkojen nousun ikävä vaikutus luottojen markkina-arvoon saa vastapainokseen pienemmän prepayment-riskin. Kun vanhan 3–4 prosentin asuntolainan vaihtaminen uuteen selvästi kalliimpaan lainaan ei houkuttele.
Joten lainakanta pysyy MBS-paketissa pidempään ja AGNC saa kuponkituottoa kauemmin. Tälle yhtiölajille korkojen liikkeet vaikuttavat aina monella tavalla.
Ja korkoriskiä pehmentää toistaiseksi AGNC:n laaja swap-suojaus, jonka ansiosta repo-rahoituksen markkinakoron nousu ei valu sellaisenaan yhtiön rahoituskuluihin. Suoja ei kuitenkaan ole ikuinen.
Vanhojen swapien erääntyessä tuleva rahoituskustannus riippuu korkotasosta ja ennen kaikkea siitä, millaisia suojausratkaisuja AGNC:n johto tekee. Siinä taidot punnitaan.
Osinko pitänee
Korkeiden korkojen seurauksena uusien asuntolainojen volyymi laskee, mutta se ei sinänsä ole AGNC:lle ongelma. Olemassa olevien luottojen markkina on leveä ja syvä kuin Atlantti.
Yhdeksän biljoonan dollarin agency-MBS-markkinassa AGNC:ltä eivät sijoituskohteet lopu. Kauppaa niillä käydään liki 400 miljardilla joka päivä.